Anthropic dnes vstupuje na burzu. Kupovat ho nebudu a tady je proč

Od dneška se na Nasdaqu obchodují akcie $ANT, tedy firmy, která stojí za modelem Claude. Je to největší IPO v historii a zároveň test, kolik je trh ochotný zaplatit za čistou sázku na umělou inteligenci. Mě ale víc zajímá něco jiného: má smysl kupovat firmu za víc než bilion dolarů hned první den, nebo se radši podívat, kdo na Anthropicu vydělává i bez jediné koupené akcie?
Co se dnes děje
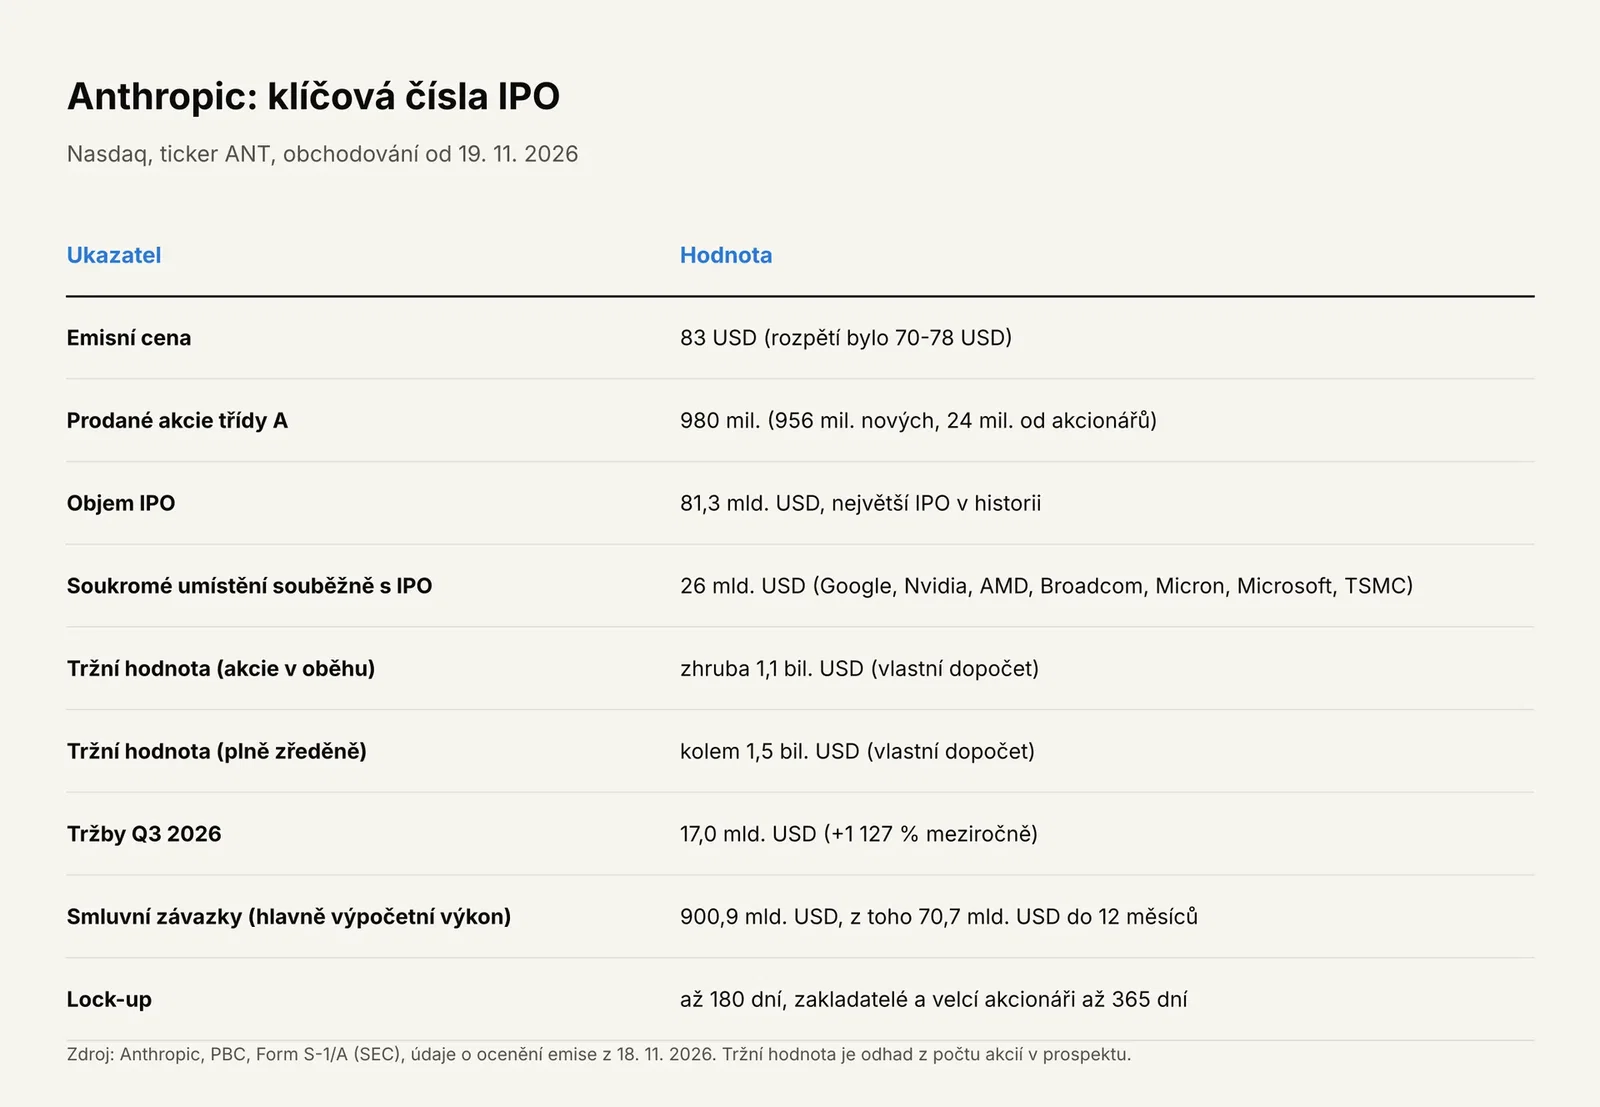
Anthropic včera večer ocenil emisi na 83 USD za akcii, tedy nad původně avizovaným rozpětím 70-78 USD. Prodalo se zhruba 980 mil. akcií třídy A, z toho 956 mil. nových akcií od firmy a necelých 24 mil. od stávajících akcionářů, což dohromady dává 81,3 mld. USD. Překonal tím červnové IPO SpaceX za 75 mld. USD. Souběžně s IPO navíc sedm technologických firem koupí v soukromém umístění akcie třídy N za 26 mld. USD, a to za emisní cenu). Dnes ráno před otevřením trhu rostly futures na Nasdaq o zhruba 2 % a s nimi i akcie výrobců čipů.
Podle počtu akcií, které budou po IPO a soukromém umístění v oběhu, vychází tržní hodnota při emisní ceně zhruba na 1,1 bilionu USD. Plně zředěně, tedy včetně opcí, akciových odměn zaměstnanců a převoditelných dluhopisů Amazonu, je to kolem 1,5 bilionu USD. Obě čísla jsem dopočítal z počtu akcií v prospektu, takže je ber jako řád, ne jako přesnou hodnotu. Za pozornost stojí i řízení firmy: sedm zakladatelů drží přes jedinou akcii třídy F 50,1 % hlasů, veřejní akcionáři mají dohromady nejvýš 49,9 % a Amazon s Googlem drží akcie bez hlasovacích práv.
Za co trh platí
Růst tržeb je mimořádný. Za celý rok 2025 měl Anthropic tržby 4,59 mld. USD, jen za třetí kvartál 2026 to bylo 17,0 mld. USD, meziročně o 1 127 % víc. Ke konci října firma uváděla roční tempo tržeb (run-rate, tedy aktuální měsíční tržby přepočtené na rok) kolem 81 mld. USD. Ve druhém kvartálu 2026 poprvé vykázala provozní zisk, a to 974 mil. USD. Čistá ztráta za první pololetí 2026 sice činila 80,7 mld. USD, ale zhruba 72,4 mld. USD z ní tvoří nehotovostní přecenění převoditelných dluhopisů a dalších nástrojů, které rostlo spolu s valuací firmy.
Pak jsou tu závazky. Anthropic má smluvně přislíbené výdaje zhruba 900,9 mld. USD, prakticky celé na výpočetní výkon a infrastrukturu. Z toho asi 70,7 mld. USD připadá na 12 měsíců od konce září 2026 a 451,6 mld. USD na období do konce roku 2030 (S-1/A). Aby je firma platila z tržeb a ne z dalších peněz od investorů, musí dál růst hodně rychle.
Při tržní hodnotě kolem 1,1 bilionu USD platí trh zhruba 14násobek ročního tempa tržeb, plně zředěně kolem 18násobku. U firmy, která za rok znásobila tržby víc než desetkrát, to není nesmysl. Růst mezi kvartály ale zpomaluje: z 4,73 mld. USD v prvním kvartálu na 11,56 mld. USD ve druhém to bylo o 144 %, z druhého na třetí kvartál už o 47 %. Dnešní cena předpokládá, že vysoký růst vydrží ještě několik let a že marže po odečtení nákladů na výpočetní výkon porostou. Pokud se to stane, může valuace zpětně vypadat levně. Pokud růst zpomalí rychleji, závazky za stovky miliard zůstanou.
Proč v den IPO nekupuju
První obchodní den určuje cenu hlavně nedostatek akcií a nadšení, ne fundamenty. Poptávka byla tak silná, že firma zvýšila počet prodávaných akcií a ocenila je nad rozpětím. Drobní investoři v USA a dalších zemích měli dostat až 20 % emise, takže velká část kupců jsou lidé, kteří chtějí mít Anthropic hned, bez ohledu na cenu. Tenhle tlak většinou vyprchá během pár dní.
Nabídka akcií navíc bude postupně přibývat. Standardní zákaz prodeje (lock-up, období, kdy stávající akcionáři nesmí prodávat) trvá až 180 dní, u zakladatelů a velkých akcionářů až 365 dní. Prospekt ale zároveň uvádí, že zaměstnanci, bývalí zaměstnanci, ředitelé a konzultanti mohou prodat až 10 % svých uzamčených akcií už od prvního obchodního dne a že dřív může být uvolněno až 3,7 mld. akcií z 180denního režimu. Akcie ze soukromého umístění za 26 mld. USD lock-up nemají vůbec.
Nejbližší srovnání nabízí SpaceX. V červnu šel na burzu za 135 USD, první den uzavřel o 19 % výš a o dva dny později byl až 57 % nad emisní cenou. Koncem října se ale obchodoval kolem 149 USD, tedy jen malý kus nad cenou z IPO. Kdo kupoval v prvních dnech, je dodnes ve ztrátě.
Něco ale mluví i proti mně. Takhle velká firma se může rychle dostat do hlavních indexů a pasivní fondy pak budou muset nakupovat. Silné výsledky v prvním čtvrtletí po IPO by navíc mohly cenu podržet i po odeznění počátečního nadšení.
Rubrika: Kdo na IPO Anthropicu vydělá
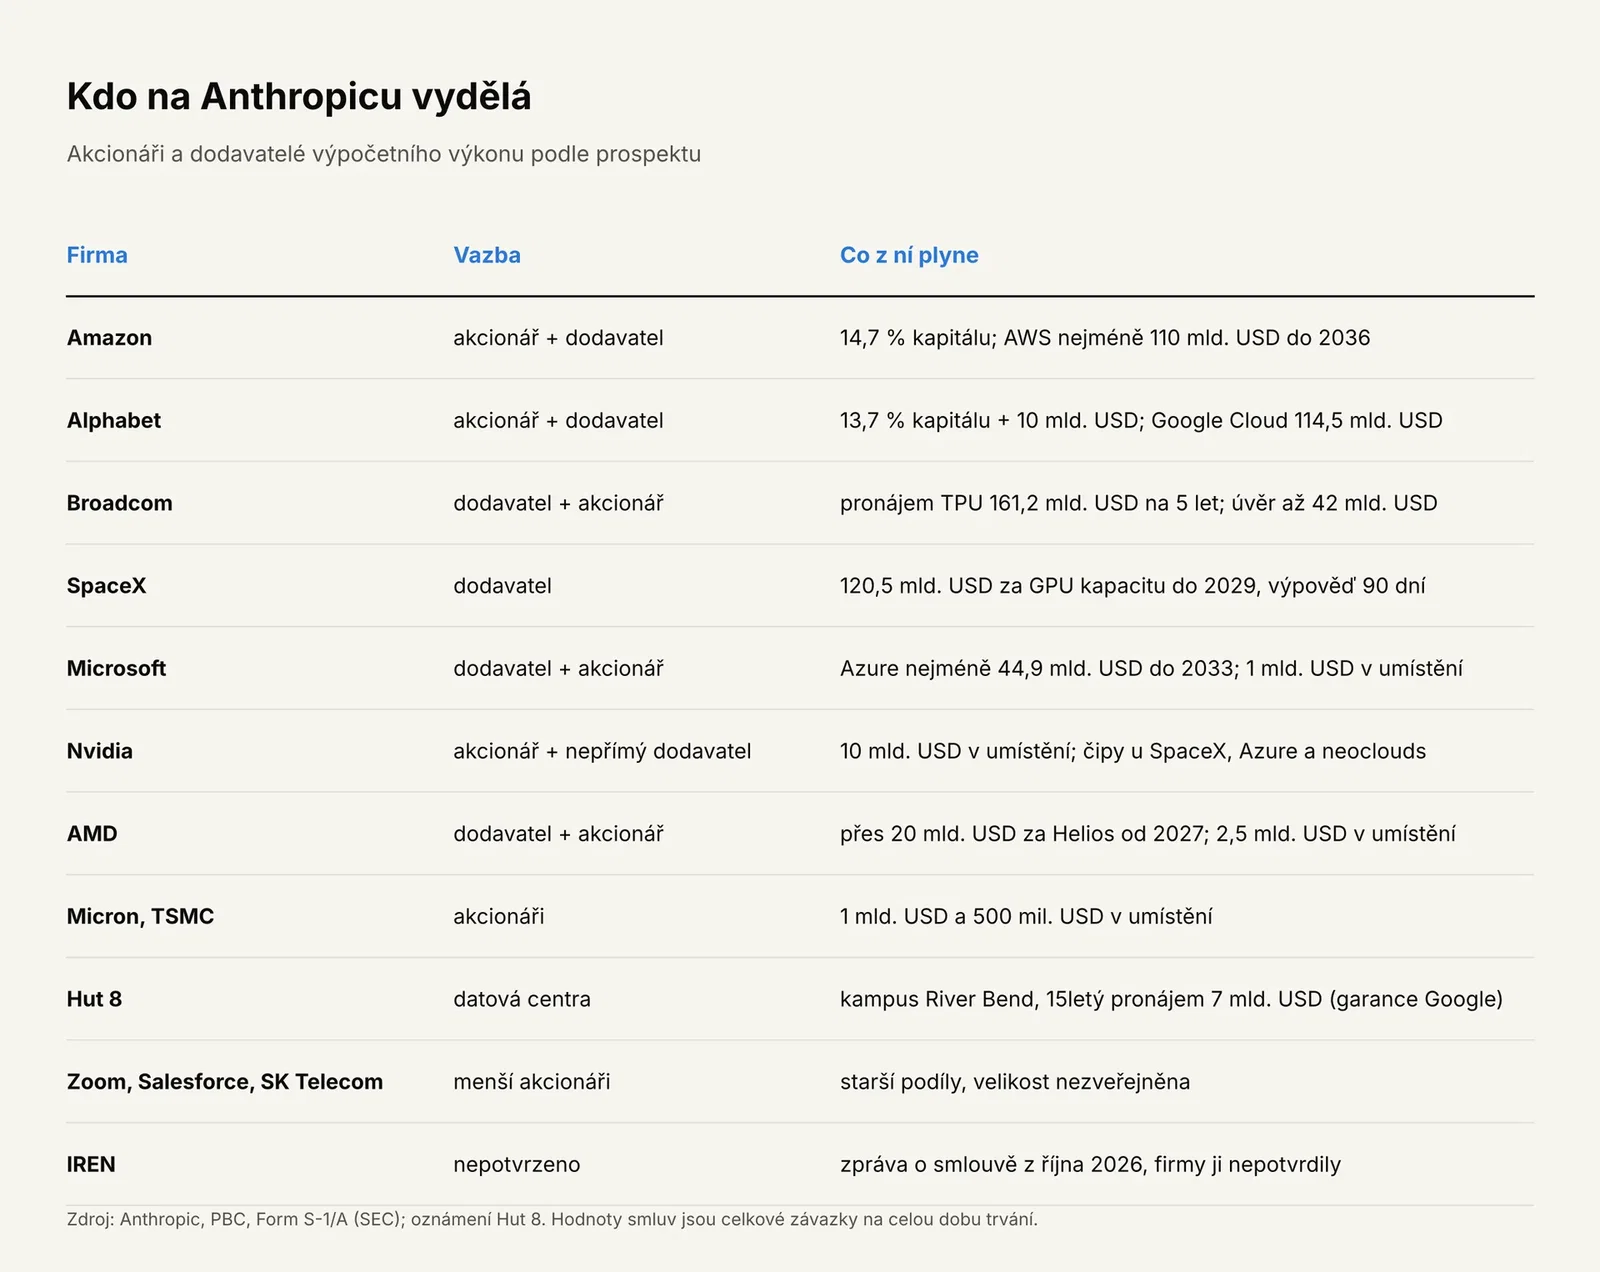
Na Anthropicu se dá vydělat i bez jeho akcií. Firmy, které z něj těží, jsou dvojího druhu: akcionáři, jejichž podíl se dnes přecení tržní cenou, a dodavatelé, kterým Anthropic platí za výpočetní výkon. Hodně firem patří do obou skupin zároveň.
Akcionáři
Amazon: $AMZN bude po IPO držet 14,7 % akciového kapitálu, při plné konverzi převoditelných dluhopisů by to bylo až 23,8 %. Při emisní ceně má jeho podíl hodnotu zhruba 160 mld. USD. Pro Amazon je to zároveň zákazník: Anthropic se zavázal utratit u AWS nejméně 110 mld. USD do roku 2036, mimo jiné na vlastních čipech Trainium.
Alphabet: $GOOGL bude mít 13,7 % kapitálu a k tomu v soukromém umístění kupuje akcie za dalších 10 mld. USD. Hodnota podílu při emisní ceně vychází zhruba na 147 mld. USD. Google Cloud má od Anthropicu přislíbeno nejméně 114,5 mld. USD do roku 2033 a velká část výpočetního výkonu Anthropicu běží na čipech TPU, které Google navrhuje.
Účastníci soukromého umístění: kromě Googlu kupují akcie za emisní cenu i $NVDA (10 mld. USD), $AMD (2,5 mld. USD), $AVGO, $MU a $MSFT (každý 1 mld. USD) a dceřiná společnost $TSM (500 mil. USD). Nvidia a Microsoft mají navíc podíly už z listopadu 2025, kdy oznámily investice až 10 mld. USD, respektive až 5 mld. USD. U všech těchto firem je ale podíl na Anthropicu malý v poměru k jejich vlastní hodnotě, takže hlavní přínos pro ně neleží v přecenění, ale v objednávkách.
Menší a starší podíly: Zoom $ZM investoval v roce 2023 přes svůj fond Zoom Ventures, Salesforce $CRM drží podíl přes Salesforce Ventures a korejský SK Telecom $SKM vstoupil v roce 2023. Přesné velikosti podílů tyto firmy veřejně neuvádějí. U Zoomu je zajímavé, že při dnešní valuaci může podíl tvořit znatelnou část jeho vlastní tržní hodnoty, takže reakce jeho akcie může být citlivější než u Amazonu nebo Googlu.
Dodavatelé výpočetního výkonu
Broadcom: největší jednotlivý závazek v prospektu je pětiletý pronájem čipů TPU od Broadcomu za zhruba 161,2 mld. USD, který nelze vypovědět s výjimkou porušení smlouvy. Broadcom navíc Anthropicu nabídl úvěr až 42 mld. USD s úrokem 9 %. Pro Broadcom je to obrovská zakázka, ale zároveň koncentrace na jednoho zákazníka, kterému sám půjčuje peníze na placení nájmu.
Microsoft a SpaceX: Anthropic se zavázal utratit u Microsoft Azure nejméně 44,9 mld. USD do roku 2033. Se SpaceX $SPCX má smlouvu za 120,5 mld. USD na kapacitu grafických karet Nvidia do roku 2029, kterou ale lze vypovědět s 90denní výpovědní lhůtou. Pro SpaceX to znamená velkého zákazníka, pro jeho akcionáře ale méně jistý příjem než u nevypověditelných smluv.
Nvidia a AMD: Nvidia vydělává nepřímo, protože na jejích čipech běží kapacita od SpaceX, Microsoftu i menších provozovatelů datových center. AMD má od Anthropicu závazek přes 20 mld. USD na systémy Helios s čipy MI450 od roku 2027, s opcí na podobnou částku navíc.
Datová centra a neoclouds: Hut 8 $HUT staví pro Anthropic kampus River Bend v Louisianě přes 15letý pronájem s Fluidstackem za 7 mld. USD, jehož platby garantuje Google. Nscale (smlouva s Anthropicem za 44,6 mld. USD) a Lambda (41,3 mld. USD) zatím na burze nejsou: Nscale teprve míří na NYSE a Lambda plánuje IPO na rok 2027. U IREN $IREN se v říjnu objevila zpráva, že nejmenovanou AI laboratoří z jeho srpnové smlouvy je Anthropic, ani jedna strana ji ale nepotvrdila.
Kde je háček
Velká část těchto vztahů je kruhová. Dodavatelé investují do zákazníka, který jim pak platí za výpočetní výkon, a jejich tržby tak stojí na tom, že Anthropic bude dál rychle růst a získávat kapitál. Soukromé umístění za 26 mld. USD přitom tvoří méně než 3 % závazků za 900,9 mld. USD. Nscale v listopadovém dodatku svého prospektu sám uvádí, že na financování smluv s Anthropicem zatím nemá závazné přísliby.
U velkých firem jako Amazon nebo Alphabet dnešní IPO na investiční tezi moc nemění, protože podíl na Anthropicu tvoří jen malou část jejich hodnoty. U menších firem s vysokou závislostí na jediném zákazníkovi je potenciální zisk větší, ale stejně tak i riziko, pokud by Anthropic musel výdaje na výpočetní výkon zpomalit.
Můj osobní pohled
Akcie Anthropicu dnes kupovat nebudu. Nejde mi o to, jestli je Anthropic dobrá firma, ale o načasování. První dny po IPO podle mě rozhoduje hlavně nálada a nedostatek akcií, ne čísla. Myslím si, že dnes lehce vyroste a pak klesne. Poptávka je obrovská a emise vyšla nad rozpětím, takže prostor pro růst první den vidím. Jakmile ale počáteční nadšení opadne a na trh začnou postupně přicházet další akcie, čekám pokles. Kam až může cena spadnout, tipovat nechci. U takhle nové akcie bez historie obchodování je na to příliš mnoho neznámých. Anthropic nedržím.